伺服电动缸行业,从替代选项到智造核心的跃迁之路
伺服电动缸行业正经历从“替代选项”到“智造核心”的关键跃迁,早期作为液压与气动系统的补充方案,伺服电动缸凭借高精度、高能效和易控性逐步打开市场,随着智能制造与工业自动化升级,其角色从单一执行部件转变为集成传感、控制与数据交互的核心驱动单元,在高端装备、机器人、新能源等领域加速渗透,技术迭代推动产品向高推力密度、长寿命与智能化演进,产业链协同与国产化进程同步提速,行业竞争焦点由价格转向性能与服务,头部企业加速布局一体化解决方案,推动伺服电动缸从“可用替代”迈向“不可替代”的智造基石。
在工业自动化向深度智能化演进的浪潮中,伺服电动缸行业正悄然完成一场身份蜕变,曾几何时,在液压与气动主导的直线运动领域,伺服电动缸更多被视为一种“清洁的替代方案”——价格偏高、功率密度有限,多用于对环境卫生要求苛刻的食品包装或医疗设备,随着材料科学、控制算法与功率电子技术的三重突破,这一细分赛道已站上智能制造的核心舞台。
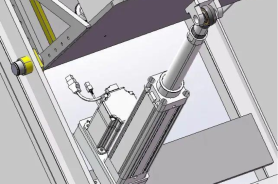
伺服电动缸行业的第一次跃迁,源于核心部件成本的下降与性能的攀升,高精度滚珠丝杠与行星滚柱丝杠的国产化进程加速,使得电动缸在推力密度上逐步逼近液压缸,同时保持了毫秒级响应与微米级定位精度,更重要的是,一体化设计的普及——将伺服电机、驱动器、编码器与缸体深度集成——大幅降低了客户的选型与调试门槛,如今的伺服电动缸不再是简单的“电换油”部件,而是具备力控、位置控、速度控多模式切换的智能执行单元,在压装、铆接、测试等工艺环节中,能够实时反馈力矩曲线,实现“感知—决策—执行”的闭环。
应用破圈:新能源与半导体成增长双引擎
行业需求的爆发,得益于下游场景的裂变,传统应用如模拟仿真、动感座椅、医疗器械保持稳定增长,但真正的增量来自两大领域:新能源电池制造与半导体前道设备,在锂电池模组装配中,伺服电动缸需要完成极片裁切、叠片定位、模组堆叠等工序,对速度与力的控制精度要求极高,且必须杜绝液压油泄漏风险;在半导体晶圆搬运与光刻环节,电动缸的洁净度、低发尘特性与纳米级重复定位能力,使其成为气浮平台之外的关键补充,据行业机构统计,近三年伺服电动缸在新能源领域的复合增长率超过35%,半导体设备国产化浪潮则进一步打开了高端市场的进口替代空间。
竞争格局:本土势力崛起与差异化突围
过去,伺服电动缸高端市场由欧美及日本品牌主导,其优势在于材料工艺与长期可靠性验证,但近年来,本土企业凭借快速响应、定制化服务与成本控制,在中端市场站稳脚跟后,开始向高推力、高精度、多轴协同等高端场景渗透,值得注意的是,行业竞争已从单一产品比拼转向“方案+服务”的生态竞争——能否提供包含控制器、总线通讯、安全冗余在内的完整运动控制方案,成为分水岭,部分头部企业开始布局垂直行业专用缸体,例如针对压铸行业的高抗污染型、针对医疗行业的静音低振型,以差异化避开同质化价格战。
挑战与隐忧:基础材料与行业标准待补课
繁荣之下亦有短板,高精度丝杠、高性能稀土永磁材料、耐高温密封件等上游核心环节仍存在进口依赖,地缘政治波动可能影响供应链安全,伺服电动缸行业缺乏统一的可靠性测试标准与寿命评估规范,不同厂商的推力曲线、允许偏载力矩等参数定义不一,给终端选型与系统集成带来困扰,更关键的是,在极端工况(如高冲击、宽温域、强辐射)下的长期稳定性数据积累不足,制约了其在航空航天、冶金等重工业领域的深度应用。
未来展望:融合AI与绿色制造的“新物种”
展望下一个五年,伺服电动缸行业的演进将围绕两条主线展开,其一是“智能化内嵌”:通过集成边缘计算芯片与振动、温度传感器,电动缸将具备自诊断、寿命预测与自适应调节能力,成为工业互联网的末梢神经,其二是“绿色化赋能”:相比液压系统,电动缸的能效优势在“双碳”目标下被放大,尤其是在注塑机、压铸机等传统高耗能装备的电动化改造中,市场空间广阔,可以预见,伺服电动缸行业将从零部件供应商的角色,逐步升维为智能制造运动控制模块的定义者与标准参与者。
当直线运动不再只是“推拉”的动作,而是承载数据、精度与能效的载体,伺服电动缸行业的价值边界正在被重新书写,这场跃迁,才刚刚开始。
咨询和购买伺服电动缸请联系:孙辉 17512080936